
Como consultar boleto pelo código de barras com segurança
Consultar boleto pelo código de barras ajuda a conferir valor, vencimento, beneficiário e situação da cobrança antes do pagamento. Entenda como usar a linha digitável, quais canais são mais seguros e o que fazer quando houver divergências ou suspeita de fraude.
Antes de pagar uma cobrança, é prudente conferir as informações apresentadas pelo banco ou aplicativo. Saber como consultar boleto pelo código de barras permite verificar se os dados exibidos correspondem ao documento recebido, reduzindo o risco de pagar uma cobrança alterada, vencida ou enviada por engano.
O código de barras e a linha digitável concentram dados usados para identificar o tipo de cobrança, a instituição financeira e, em muitos casos, o valor e a data de vencimento. Porém, a leitura desses números não substitui a validação feita no ambiente de pagamento. É no momento de informar ou escanear o código pelo aplicativo bancário que o pagador deve confirmar os dados do beneficiário.
Este guia explica a diferença entre os campos do boleto, mostra caminhos seguros para realizar a consulta e reúne cuidados práticos para lidar com mensagens, arquivos e cobranças suspeitas. A orientação principal é simples: nunca conclua um pagamento se os dados mostrados pelo banco forem diferentes daqueles esperados.
Entenda o que é o código de barras do boleto
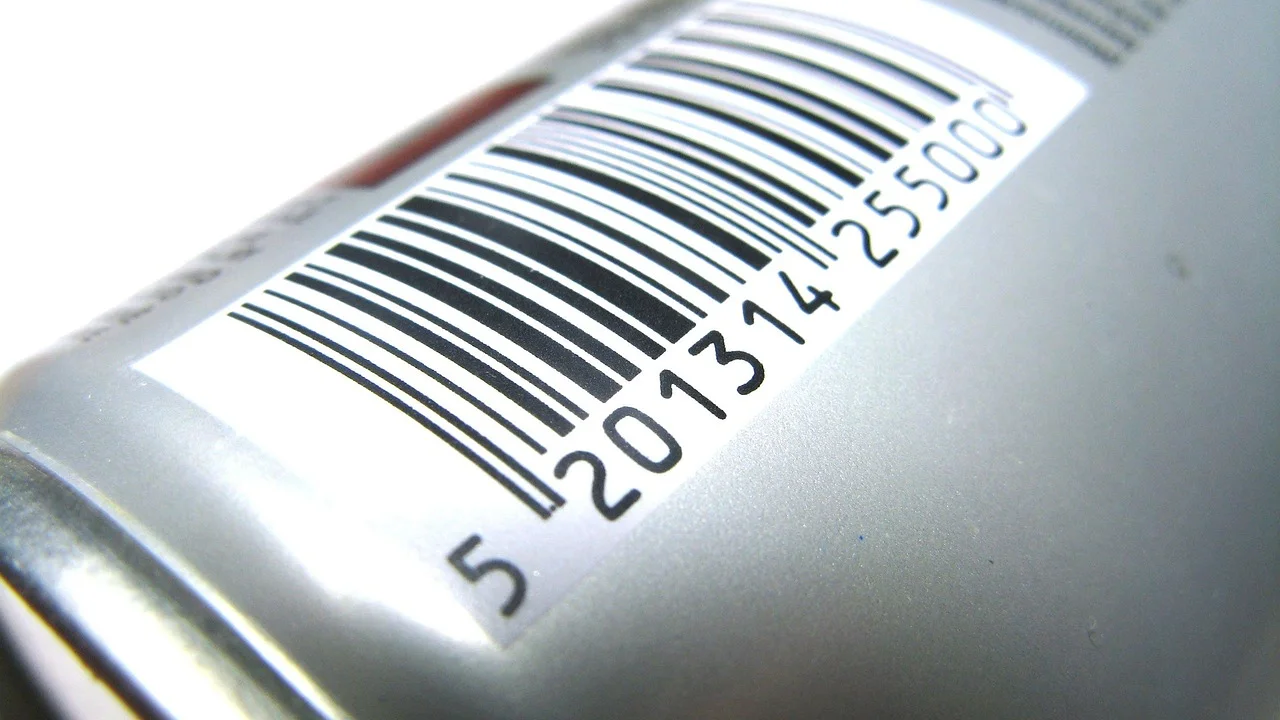
O código de barras é a representação gráfica de uma sequência numérica utilizada para processamento do boleto. Ele costuma ficar na parte inferior do documento e pode ser lido pela câmera do celular, por leitores específicos ou digitado manualmente no aplicativo, internet banking, caixa eletrônico ou correspondente bancário.
Na parte superior do boleto, normalmente aparece a linha digitável: uma sequência dividida em blocos, criada para facilitar a digitação dos mesmos dados que estão codificados nas barras. Embora ambos tenham função semelhante no pagamento, o formato e a quantidade de dígitos podem variar conforme o tipo de documento.
Boleto bancário e conta de consumo não são a mesma coisa
É comum chamar qualquer cobrança com barras de “boleto”, mas existem diferenças importantes. Boletos de cobrança bancária são usados por empresas, condomínios, escolas, prestadores de serviço e outros beneficiários para receber valores. Já contas de água, energia, telefone e alguns tributos podem usar um formato de arrecadação, com regras próprias de identificação.
Essa distinção é relevante porque o primeiro dígito da representação numérica pode indicar a natureza da cobrança. Em geral, boletos bancários começam com o código de uma instituição financeira, enquanto documentos de arrecadação têm estrutura própria. Mesmo assim, a confirmação mais confiável continua sendo a tela apresentada pelo canal de pagamento antes da autenticação.
O que os números podem indicar
Os números do documento podem trazer elementos como código da instituição recebedora, moeda, identificadores da cobrança, fator de vencimento e valor, dependendo do padrão utilizado. Entretanto, não é recomendável tentar validar um boleto apenas fazendo cálculos ou usando sites desconhecidos que prometem “decodificar” a linha digitável.
Um código matematicamente válido não prova que a cobrança é legítima. Um documento fraudulento pode conter uma sequência válida e direcionar o pagamento a outra conta. Por isso, a consulta deve servir como uma etapa de conferência, combinada com a verificação da origem da cobrança e da identificação do beneficiário.
Onde consultar boleto pelo código de barras
O meio mais seguro para consultar uma cobrança é o aplicativo ou internet banking da instituição onde o pagamento será realizado. Ao selecionar a opção de pagar boleto, digitar a linha digitável ou usar a câmera para ler as barras, o sistema costuma exibir informações disponíveis para aquela cobrança antes da confirmação.
Esses dados podem incluir nome ou razão social do beneficiário, CPF ou CNPJ parcialmente identificado, instituição destinatária, valor, data de vencimento e eventuais encargos. A disponibilidade exata varia conforme o tipo de documento e o banco, mas qualquer dado mostrado precisa fazer sentido em relação à cobrança que você pretende quitar.
Canais recomendados para a conferência
- Aplicativo oficial do banco ou instituição de pagamento;
- Internet banking acessado pelo endereço oficial digitado no navegador;
- Caixa eletrônico da instituição financeira;
- Atendimento oficial do emissor da cobrança, usando canais obtidos no contrato ou site institucional;
- Portal ou aplicativo oficial do órgão responsável, quando se tratar de tributos ou serviços públicos.
Evite enviar a linha digitável em grupos, redes sociais ou para pessoas desconhecidas em busca de ajuda. Embora o código não seja uma senha, ele pode expor informações da cobrança e facilitar abordagens enganosas. Também não instale aplicativos indicados por mensagens recebidas sem solicitação para “consultar” ou “corrigir” boletos.
Consulta pelo aplicativo do banco
Nos aplicativos, a consulta normalmente acontece dentro do próprio fluxo de pagamento. Após abrir a área de pagamentos, procure a opção destinada a boleto ou código de barras. Alguns aplicativos permitem digitação completa; outros oferecem leitura pela câmera do celular. Antes de informar senha, token ou biometria, pare na tela de resumo e confira cuidadosamente os dados.
Se a cobrança veio de uma empresa com área do cliente, vale comparar as informações exibidas pelo banco com a segunda via emitida diretamente nesse ambiente. Para compreender a função de uma cobrança por boleto, também é útil consultar as orientações do Banco Central sobre esse instrumento de pagamento.
Como fazer a consulta e conferir os dados
A consulta segura não exige ferramentas paralelas: ela ocorre no próprio canal em que o pagamento seria feito. O objetivo é interromper o processo se houver qualquer inconsistência. Tenha em mãos o documento original, o contrato ou fatura correspondente e, se possível, o histórico de cobranças anteriores para comparar informações.
Antes de iniciar, observe se o arquivo ou mensagem que contém o boleto chegou por um canal esperado. Uma cobrança recebida fora do padrão, com tom de urgência, erros de escrita ou mudança repentina de instruções merece atenção redobrada. Em caso de dúvida, acesse a empresa por conta própria, sem usar links nem telefones enviados na mesma mensagem suspeita.
- Abra o aplicativo oficial do seu banco ou entre no internet banking pelo canal habitual.
- Acesse a área de pagamentos e escolha a opção de boleto, código de barras ou linha digitável.
- Escaneie o código de barras ou digite todos os números com atenção.
- Leia a tela de conferência antes de autorizar qualquer operação.
- Compare beneficiário, CPF ou CNPJ disponível, valor, vencimento e referência da cobrança com o documento esperado.
- Se tudo estiver correto, conclua o pagamento e guarde o comprovante.
- Se houver divergência, cancele a operação e procure o emissor por um canal oficial.
Itens que precisam coincidir
O nome do beneficiário é um dos primeiros pontos de checagem. Em algumas situações, pode aparecer uma razão social diferente da marca conhecida pelo consumidor, especialmente quando há empresas de um mesmo grupo, prestadores de cobrança ou instituições intermediárias. Ainda assim, não trate essa diferença como normal sem confirmação prévia.
Confira também o valor. Se a cobrança esperada era de determinado serviço e o aplicativo mostra quantia diferente, não faça o pagamento para “evitar atraso”. O vencimento, o número do documento, o identificador do cliente e a descrição, quando disponíveis, também ajudam a relacionar o boleto à obrigação correta.
| Informação exibida | O que conferir | Como agir em caso de divergência |
|---|---|---|
| Beneficiário | Nome, razão social e identificação disponível | Não pague e confirme com o emissor por canal oficial |
| Valor | Se corresponde à fatura, contrato ou acordo | Peça uma nova cobrança ou esclarecimento |
| Vencimento | Data prevista para aquela obrigação | Verifique se houve atualização, juros ou multa |
| Referência | Número do documento, parcela ou unidade consumidora | Compare com registros próprios e segunda via oficial |
| Instituição recebedora | Se é compatível com a forma de cobrança informada | Busque orientação diretamente com a empresa ou órgão |
Como identificar sinais de boleto falso ou alterado
Fraudes com boletos podem ocorrer quando criminosos alteram o código de barras ou a linha digitável de um documento legítimo. Dessa forma, a aparência visual pode continuar semelhante à original, mas o pagamento é encaminhado a um beneficiário indevido. Por isso, analisar somente logotipo, cores e diagramação não é suficiente.
O cuidado deve começar antes da consulta. Arquivos anexados em e-mails inesperados, links encurtados, mensagens com ameaça de bloqueio imediato e pedidos para pagar por canais incomuns são exemplos de situações que exigem validação independente. Uma empresa séria pode cobrar valores em atraso, mas o consumidor não precisa usar o link recebido para entrar em contato ou emitir a segunda via.
Sinais que merecem atenção
- Alteração repentina da conta ou do beneficiário em relação às cobranças anteriores;
- Mensagem urgente, ameaçadora ou com promessa de desconto extraordinário para pagamento imediato;
- Endereço de e-mail parecido com o oficial, mas com letras, domínios ou grafias diferentes;
- Erros de português, dados pessoais incorretos ou layout de baixa qualidade;
- Arquivo com extensão incomum ou pedido para instalar programa antes de visualizar o boleto;
- Valor muito diferente do habitual, sem explicação clara;
- Nome do recebedor exibido no banco sem relação com a empresa credora.
Nem todo elemento isolado confirma uma fraude. Uma cobrança pode ter sido atualizada por atraso, enviada por uma plataforma de pagamentos ou emitida por uma empresa do grupo econômico. A regra adequada é investigar qualquer inconsistência antes de pagar, usando dados de contato encontrados em fonte independente, como contrato, nota fiscal, cartão de atendimento ou site digitado manualmente.
“Na dúvida, não clique.”
Centro de Estudos, Resposta e Tratamento de Incidentes de Segurança no Brasil (CERT.br)
A recomendação do CERT.br é aplicável a boletos enviados por meios digitais: não clique em links ou abra anexos de origem duvidosa. Prefira buscar o site ou aplicativo oficial do credor, entrar em sua conta e gerar uma nova via da cobrança. O material educativo do CERT.br reúne orientações reconhecidas sobre golpes, mensagens maliciosas e proteção no ambiente digital.
Diferença entre código de barras e linha digitável
Embora os dois elementos sejam usados para pagar a mesma cobrança, eles não devem ser confundidos visualmente. O código de barras é formado por barras verticais e espaços; a linha digitável é uma sequência numérica separada em campos. A segunda é especialmente útil quando a câmera não consegue fazer a leitura ou quando o documento está impresso com baixa qualidade.
Em boletos bancários, a linha digitável costuma ter 47 dígitos. Já documentos de arrecadação, como certas contas e guias, geralmente apresentam 48 dígitos, organizados em blocos. A quantidade, por si só, não determina se a cobrança é verdadeira, mas pode ajudar a identificar que você está lidando com padrões diferentes.
Quando a leitura pela câmera falha
Se o celular não consegue ler as barras, não aceite automaticamente uma imagem reenviada por mensagem. Primeiro, tente emitir uma segunda via pelo ambiente oficial do credor. Caso tenha certeza de que o documento é legítimo, use a linha digitável impressa, digitando cada bloco com calma e conferindo os números antes de avançar.
Não altere dígitos para tentar “fazer o sistema aceitar” o pagamento. Uma sequência com erro pode ser recusada ou, em situações específicas, levar a outra cobrança. Se a linha digitável estiver ilegível, o caminho mais seguro é obter um novo documento diretamente com quem emitiu a cobrança.
O que fazer se o boleto estiver vencido ou apresentar erro
Um boleto vencido pode exigir atualização de valor por juros e multa, conforme as regras da cobrança. Em muitos casos, o próprio sistema bancário calcula os encargos e informa o total antes do pagamento. Em outros, é necessário emitir uma segunda via atualizada no portal do credor ou solicitar a regularização pelo atendimento.
Não pague um boleto com dados inconsistentes apenas porque está próximo do vencimento. O risco de encaminhar dinheiro para destinatário errado é mais grave do que a necessidade de pedir uma nova via. Guarde capturas de tela, e-mails, mensagens e o documento recebido, pois esses registros podem ser úteis ao contatar a empresa ou contestar uma ocorrência.
Quando o banco informa pagamento indisponível
Uma mensagem de indisponibilidade pode ocorrer por erro de digitação, documento ainda não registrado, falha temporária no sistema, vencimento sem regra de atualização automática ou cancelamento da cobrança. Não tente insistir em diversos canais sem entender a causa. Verifique se todos os números foram inseridos corretamente e procure o emissor para confirmar a situação.
Se o boleto foi enviado por uma empresa com a qual você tem vínculo, solicite uma nova via pelo atendimento oficial. Para contas de consumo ou tributos, procure o aplicativo, portal ou unidade de atendimento responsável. A segunda via emitida diretamente pela fonte oficial reduz a chance de usar dados modificados.
Cuidados após concluir o pagamento
Depois de conferir os dados e autorizar a operação, salve o comprovante em local seguro. O documento deve mostrar, entre outras informações, data, horário, valor e identificação da transação. Ele é diferente do boleto: o primeiro registra a tentativa ou efetivação do pagamento; o segundo é a cobrança apresentada pelo beneficiário.
O tempo para compensação depende do tipo de documento, do horário do pagamento e das regras da instituição. Por isso, se o credor continuar apontando pendência logo após a quitação, evite pagar novamente de imediato. Verifique o prazo informado, apresente o comprovante e peça a baixa da cobrança pelos canais apropriados.
Se você suspeitar que pagou um boleto fraudulento
Entre em contato com seu banco imediatamente pelos canais oficiais e informe a suspeita, apresentando o comprovante e os detalhes da operação. Em paralelo, avise a empresa que supostamente emitiu a cobrança e registre todos os fatos. A rapidez é importante, mas não há garantia de recuperação de valores, pois isso depende da análise do caso e do estágio da transação.
Também é recomendável registrar ocorrência policial, especialmente quando houver indícios de fraude, e guardar cópias do boleto, das mensagens recebidas, dos endereços eletrônicos e das telas de atendimento. Não compartilhe senhas, códigos de autenticação ou dados bancários completos com supostos atendentes que façam contato por mensagem.
Perguntas frequentes
É possível consultar um boleto apenas pelo código de barras?
Sim. Ao digitar ou escanear o código no aplicativo ou internet banking, o sistema normalmente mostra os dados disponíveis da cobrança antes da autorização. Essa é a forma mais segura de consultar, porque utiliza o ambiente oficial da instituição de pagamento.
O nome exibido no banco é diferente da marca que me cobrou. Posso pagar?
Não pague antes de confirmar. Algumas empresas usam razão social, plataformas de cobrança ou empresas do mesmo grupo que diferem da marca conhecida. Ainda assim, confirme essa relação diretamente com o credor, por um telefone ou site obtido de fonte independente.
Posso usar qualquer site para verificar a linha digitável?
Não é recomendado. Sites desconhecidos podem coletar dados, exibir interpretações incompletas ou induzir o usuário a realizar pagamentos em canais inseguros. Prefira o aplicativo do banco, o portal oficial do emissor ou o atendimento formal da empresa responsável pela cobrança.
O que fazer quando não consigo pagar o boleto pelo aplicativo?
Confira se a linha digitável foi digitada corretamente e se o documento está dentro do prazo. Se o erro persistir, gere uma segunda via no canal oficial do credor ou entre em contato com ele para saber se a cobrança foi registrada, cancelada ou precisa de atualização.
Conclusão
Consultar os dados de uma cobrança antes de pagar é uma rotina simples que pode prevenir prejuízos e transtornos. Use o código de barras ou a linha digitável no aplicativo oficial do banco, leia a tela de resumo e só prossiga quando beneficiário, valor, vencimento e referência forem compatíveis com a obrigação que você reconhece.
Quando houver pressa, dúvida ou diferença nos dados, interrompa a operação. Emita uma nova via pelo canal oficial da empresa, do órgão público ou do prestador de serviço e mantenha o comprovante após o pagamento. A conferência cuidadosa é a medida mais eficaz para tornar esse tipo de transação mais seguro.
Referências
- Banco Central do Brasil — Boleto de cobrança.
- FEBRABAN — Boletos de pagamento: informações e orientações ao consumidor.
- CERT.br — Cartilha de Segurança para Internet.
- Procon-SP — Orientações sobre golpes e fraudes contra consumidores.
Escrito por
Editor-chefe e redator
Editor-chefe do Cultura na Floresta, escreve tutoriais e guias de tecnologia com foco em clareza, pesquisa cuidadosa e aplicação prática no dia a dia.